 לפני
מיפוי ראשון
פגישה מסודרת על המצב, על הבית שאתם מחפשים ועל השאלות שעוד פתוחות. תוך 24 שעות מקבלים סיכום כתוב.
לקבוע פגישה
יסוד / ליווי ותכנון משכנתאות · נטע לביא, מודיעין
שתים־עשרה שנה עבדתי בבנק. היום אני עובדת רק בשבילכם: פגישת היכרות בלי עלות, סיכום כתוב, ומחיר קבוע שסוגרים מראש. ואתם מחליטים.
01 / לא צריך להגיע עם כל התשובות
זה בסדר, ככה זה עובד. אני מכירה את השפה ואת התהליך מבפנים, ואני לא מקבלת עמלה מאף בנק. אז אין לי סיבה לדחוף אתכם לשום מקום.
שש התחייבויות, בכל שלב ובכל תיק.
החזר חודשי משוער—
סך כל התשלומים—
מתוכם ריבית—
ערכים לדוגמה. חישוב שפיצר פשוט, בלי הצמדה, עמלות וביטוחים. זה לא הצעה ולא המלצה.
0 / 8
רשימה כללית. כל בנק עשוי לבקש מסמכים אחרים. הסימונים נשמרים רק בדפדפן שלכם, ואת המסמכים עצמם לא מעלים לאתר.
נקודת הפתיחה שלכם
בחרו את המצב הקרוב אליכם. מפת הבירור למטה תתחיל ממנו.
רוב הבלבול מגיע מפרטים קטנים שמפוזרים בעשרים לשוניות של אקסל. אני מתחילה בלסדר אותם איתכם: מה ידוע, מה חסר ומה כדאי לברר.
הכול מתחיל בפגישת היכרות של 45 דקות, בזום או אצלי במודיעין, בלי עלות. משם בוחרים יחד מה צריך עכשיו.
לפניפגישה מסודרת על המצב, על הבית שאתם מחפשים ועל השאלות שעוד פתוחות. תוך 24 שעות מקבלים סיכום כתוב.
לקבוע פגישה סדר
 שיחה
 לאורך הדרך
מהפגישה הראשונה ועד החתימה: פנייה לבנקים, כל ההצעות בטבלה אחת, ואני איתכם עד הסוף.
לקבוע פגישהאלה לא המלצות. אלה השאלות ששווה לשאול לפני שנפגשים עם הבנק.
 דירה ראשונה
הרבה מושגים חדשים בבת אחת.
 מוכרים וקונים
דירה אחת למכור, דירה אחת לקנות.
 הכנסה משתנה
ההכנסה משתנה מחודש לחודש.
 על הנייר
קונים משהו שעוד לא נבנה.
 משכנתא קיימת
יש משכנתא, ויש שאלה.
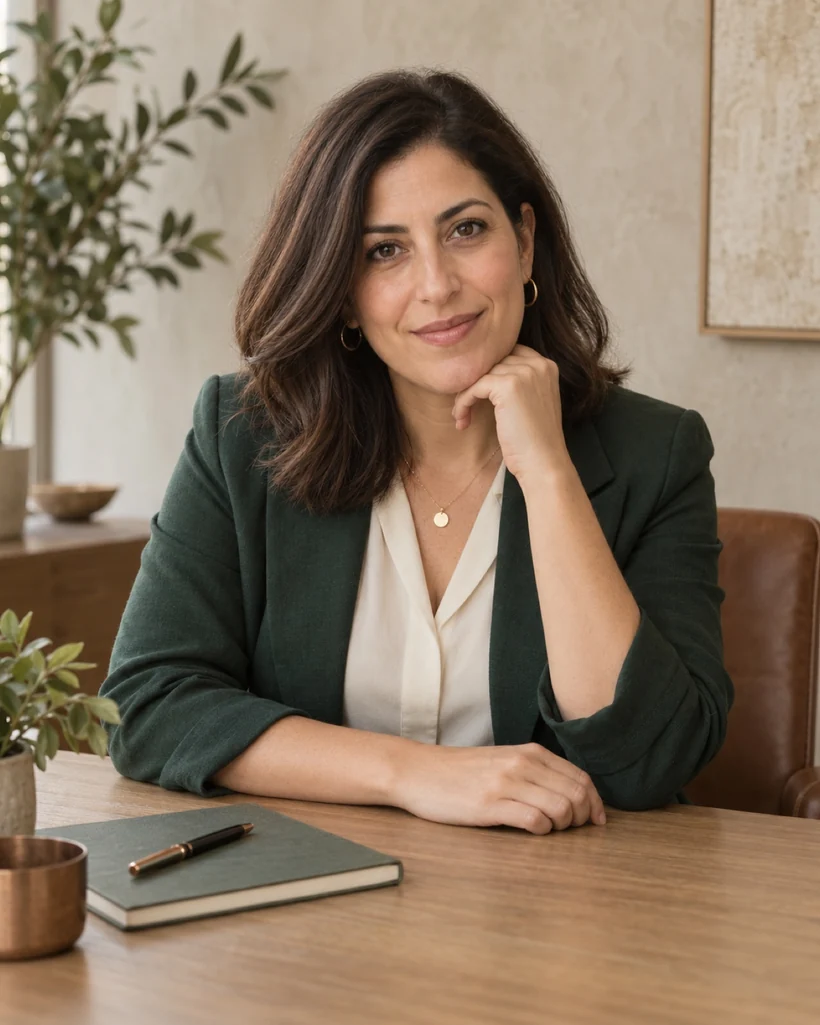
נעים להכיר, נטע
אני נטע. התחלתי כפקידת משכנתאות וסיימתי כמנהלת צוות. ראיתי המון זוגות חותמים על מסמכים שהם לא הבינו, רק כי היה להם לא נעים לשאול.
לפני חמש שנים עברתי לצד השני של השולחן. היום אני עובדת בשביל מי שקונה, לא בשביל מי שמלווה. אני גרה במודיעין, אמא לשניים, ומסבירה כל מונח גם כשנדמה לי שהוא מובן.
כך נראה בדרך כלל התהליך. הסדר והפרטים משתנים בין בנקים ובין עסקאות.
הון עצמי, הכנסה פנויה, והחזר חודשי שנוח לחיות איתו.
פונים לבנקים ומקבלים אישור ראשוני לגובה ההלוואה. הוא עדיין לא מחייב.
אני מרכזת את כל ההצעות בטבלה אחת: תמהיל, ריביות, הצמדה ועלות כוללת. ההחזר הראשון הוא רק חלק מהתמונה.
חותמים על חוזה הרכישה, ושמאי מטעם הבנק מעריך את שווי הנכס.
ביטוח חיים וביטוח מבנה, וכל המסמכים שהבנק מבקש.
חותמים על מסמכי ההלוואה, והבנק מעביר את הכסף לפי לוח התשלומים בחוזה.
מפת הבירור
אין צורך לאסוף הכול עכשיו. אפשר להתחיל במשפט אחד בכל חלק.
מה המטרה שלכם, באיזה שלב אתם, ומה כבר נמצא בידיכם.
פרטים או מסמכים שעוד אין לכם, ומונחים שתרצו להבין.
השאלות שחשוב לכם לשאול לפני שממשיכים בדרך.
המפה עוזרת לנסח שאלות. היא לא בוחרת מסלול ולא נותנת המלצה כספית, ושום דבר לא נשלח.
כמה הרגלים פשוטים שעוזרים להישאר בשליטה לאורך הדרך. הם לא מחליפים ייעוץ, אבל עוזרים להגיע אליו מוכנים.
המידע כאן כללי ואינו ייעוץ או המלצה פיננסית.
לפני כל שיחה, כותבים מה רוצים להבין. גם שאלה שנראית פשוטה.
אם מילה לא ברורה, מבקשים הסבר. אין שאלה מיותרת כשמדובר בבית.
מסכמים כל שיחה בכתב, כדי שאפשר יהיה לחזור ולהשוות בשקט.
אם משהו מרגיש מהיר מדי, עוצרים. מותר לבקש זמן לחשוב.
רשימה קצרה של מה עוד לא ידוע עוזרת לדעת מה הצעד הבא.
החלטה על בית היא החלטה משותפת. כדאי שכולם יכירו את השאלות.
לחצו על אייקון כדי לקרוא את ההערה
חפשו מונח, או קפצו לאות. את המילון הזה אני שולחת ללקוחות בוואטסאפ כבר שנים.
אישור ראשוני מהבנק לגובה ההלוואה ולתנאים, לפני בדיקה מלאה. הוא לא מחייב את הבנק וגם לא אתכם.
שני ביטוחים שהבנק דורש לאורך כל תקופת ההלוואה.
תקופה בתחילת ההלוואה שבה משלמים רק ריבית, או לא משלמים בכלל, לפי התנאים.
הכסף שלכם שנכנס לרכישה, בלי ההלוואה.
יתרת ההלוואה מתעדכנת לפי מדד המחירים לצרכן.
טבלה שמראה את כל ההחזרים לאורך ההלוואה, וכמה מכל תשלום הולך לקרן ולריבית.
החלפת משכנתא קיימת בהלוואה חדשה בתנאים אחרים, באותו בנק או בבנק אחר.
חלק מהמשכנתא עם סוג ריבית והצמדה משלו.
החזרת ההלוואה או חלק ממנה לפני הזמן. בחלק מהמסלולים יש עמלה.
ריבית שמחושבת כריבית בנק ישראל ועוד אחוז וחצי. כשריבית בנק ישראל זזה, גם הפריים זז.
מחזירים כל חודש אותו סכום מהקרן, ולכן ההחזר מתחיל גבוה ויורד עם הזמן.
ריבית שמתעדכנת בנקודות זמן קבועות, למשל כל חמש שנים, לפי עוגן שנקבע מראש.
ריבית שלא משתנה לאורך כל חיי המסלול.
הבנק רושם זכות על הנכס כביטחון להלוואה, עד שהיא נפרעת.
כמה מתוך שווי הנכס ממומן בהלוואה. בנק ישראל מגביל אותו לפי סוג הרכישה.
הערכת שווי הנכס על ידי שמאי. הבנק מסתמך עליה כשהוא קובע את גובה ההלוואה.
שיטת החזר שבה ההחזר החודשי קבוע (לפני הצמדה). בשנים הראשונות רוב התשלום הולך לריבית.
השילוב של כמה מסלולים בהלוואה אחת.
לא מצאתי את המונח. אפשר לשאול עליו בפגישה.
הגענו עם ערימה של מסמכים ושאלות. יצאנו עם רשימה אחת מסודרת וידענו בדיוק מה לשאול.
הכי עזר לי שכל מונח הוסבר בשפה פשוטה. בפגישה הבאה כבר הבנתי על מה מדברים.
הסיכום אחרי כל שיחה היה בשבילנו עוגן. חזרנו אליו שוב ושוב.
מחיר קבוע שסוגרים מראש, בכתב, לפני שמתחילים. לא אחוז מההלוואה. את המספר אני נותנת אחרי פגישת ההיכרות, כי ליווי לדירה ראשונה ומחזור משכנתא הם עבודה שונה. פגישת ההיכרות עצמה בלי עלות.
לא. אני מקבלת תשלום רק מכם, ולכן אין לי סיבה לדחוף אתכם לבנק מסוים או למסלול מסוים.
אולי. הבנק הוא צד בעסקה, וזה בסדר. אני עוזרת לכם להבין את ההצעה, להשוות ולשאול את השאלות הנכונות לפני שחותמים.
לא. אפשר להתחיל בשאלות. מפת הבירור באתר עוזרת לנסח אותן. היא לא בוחרת מסלול ולא נותנת המלצה כספית.
תיאור קצר של השלב שבו אתם נמצאים, מה כבר ידוע ומה עוד חסר. את המסמכים עצמם לא מעלים לאתר.
אני מלווה אתכם בתהליך ועושה סדר במספרים ובמסמכים. את ההחלטה על המסלול מקבלים אתם, אחרי שהבנתם כל אפשרות.
כשעולות השאלות הראשונות. גם לפני שמצאתם בית, פגישה מסודרת עוזרת להבין מה חשוב לבדוק.
כן. פגישת ההיכרות היא 45 דקות, בזום או אצלי במודיעין. מה שנוח לכם.
לא. מפת הבירור עובדת רק בדפדפן שלכם, ושום דבר ממנה לא נשמר באתר.
השאירו שם וטלפון. בלי מסמכים, בלי מספרים ובלי התחייבות.